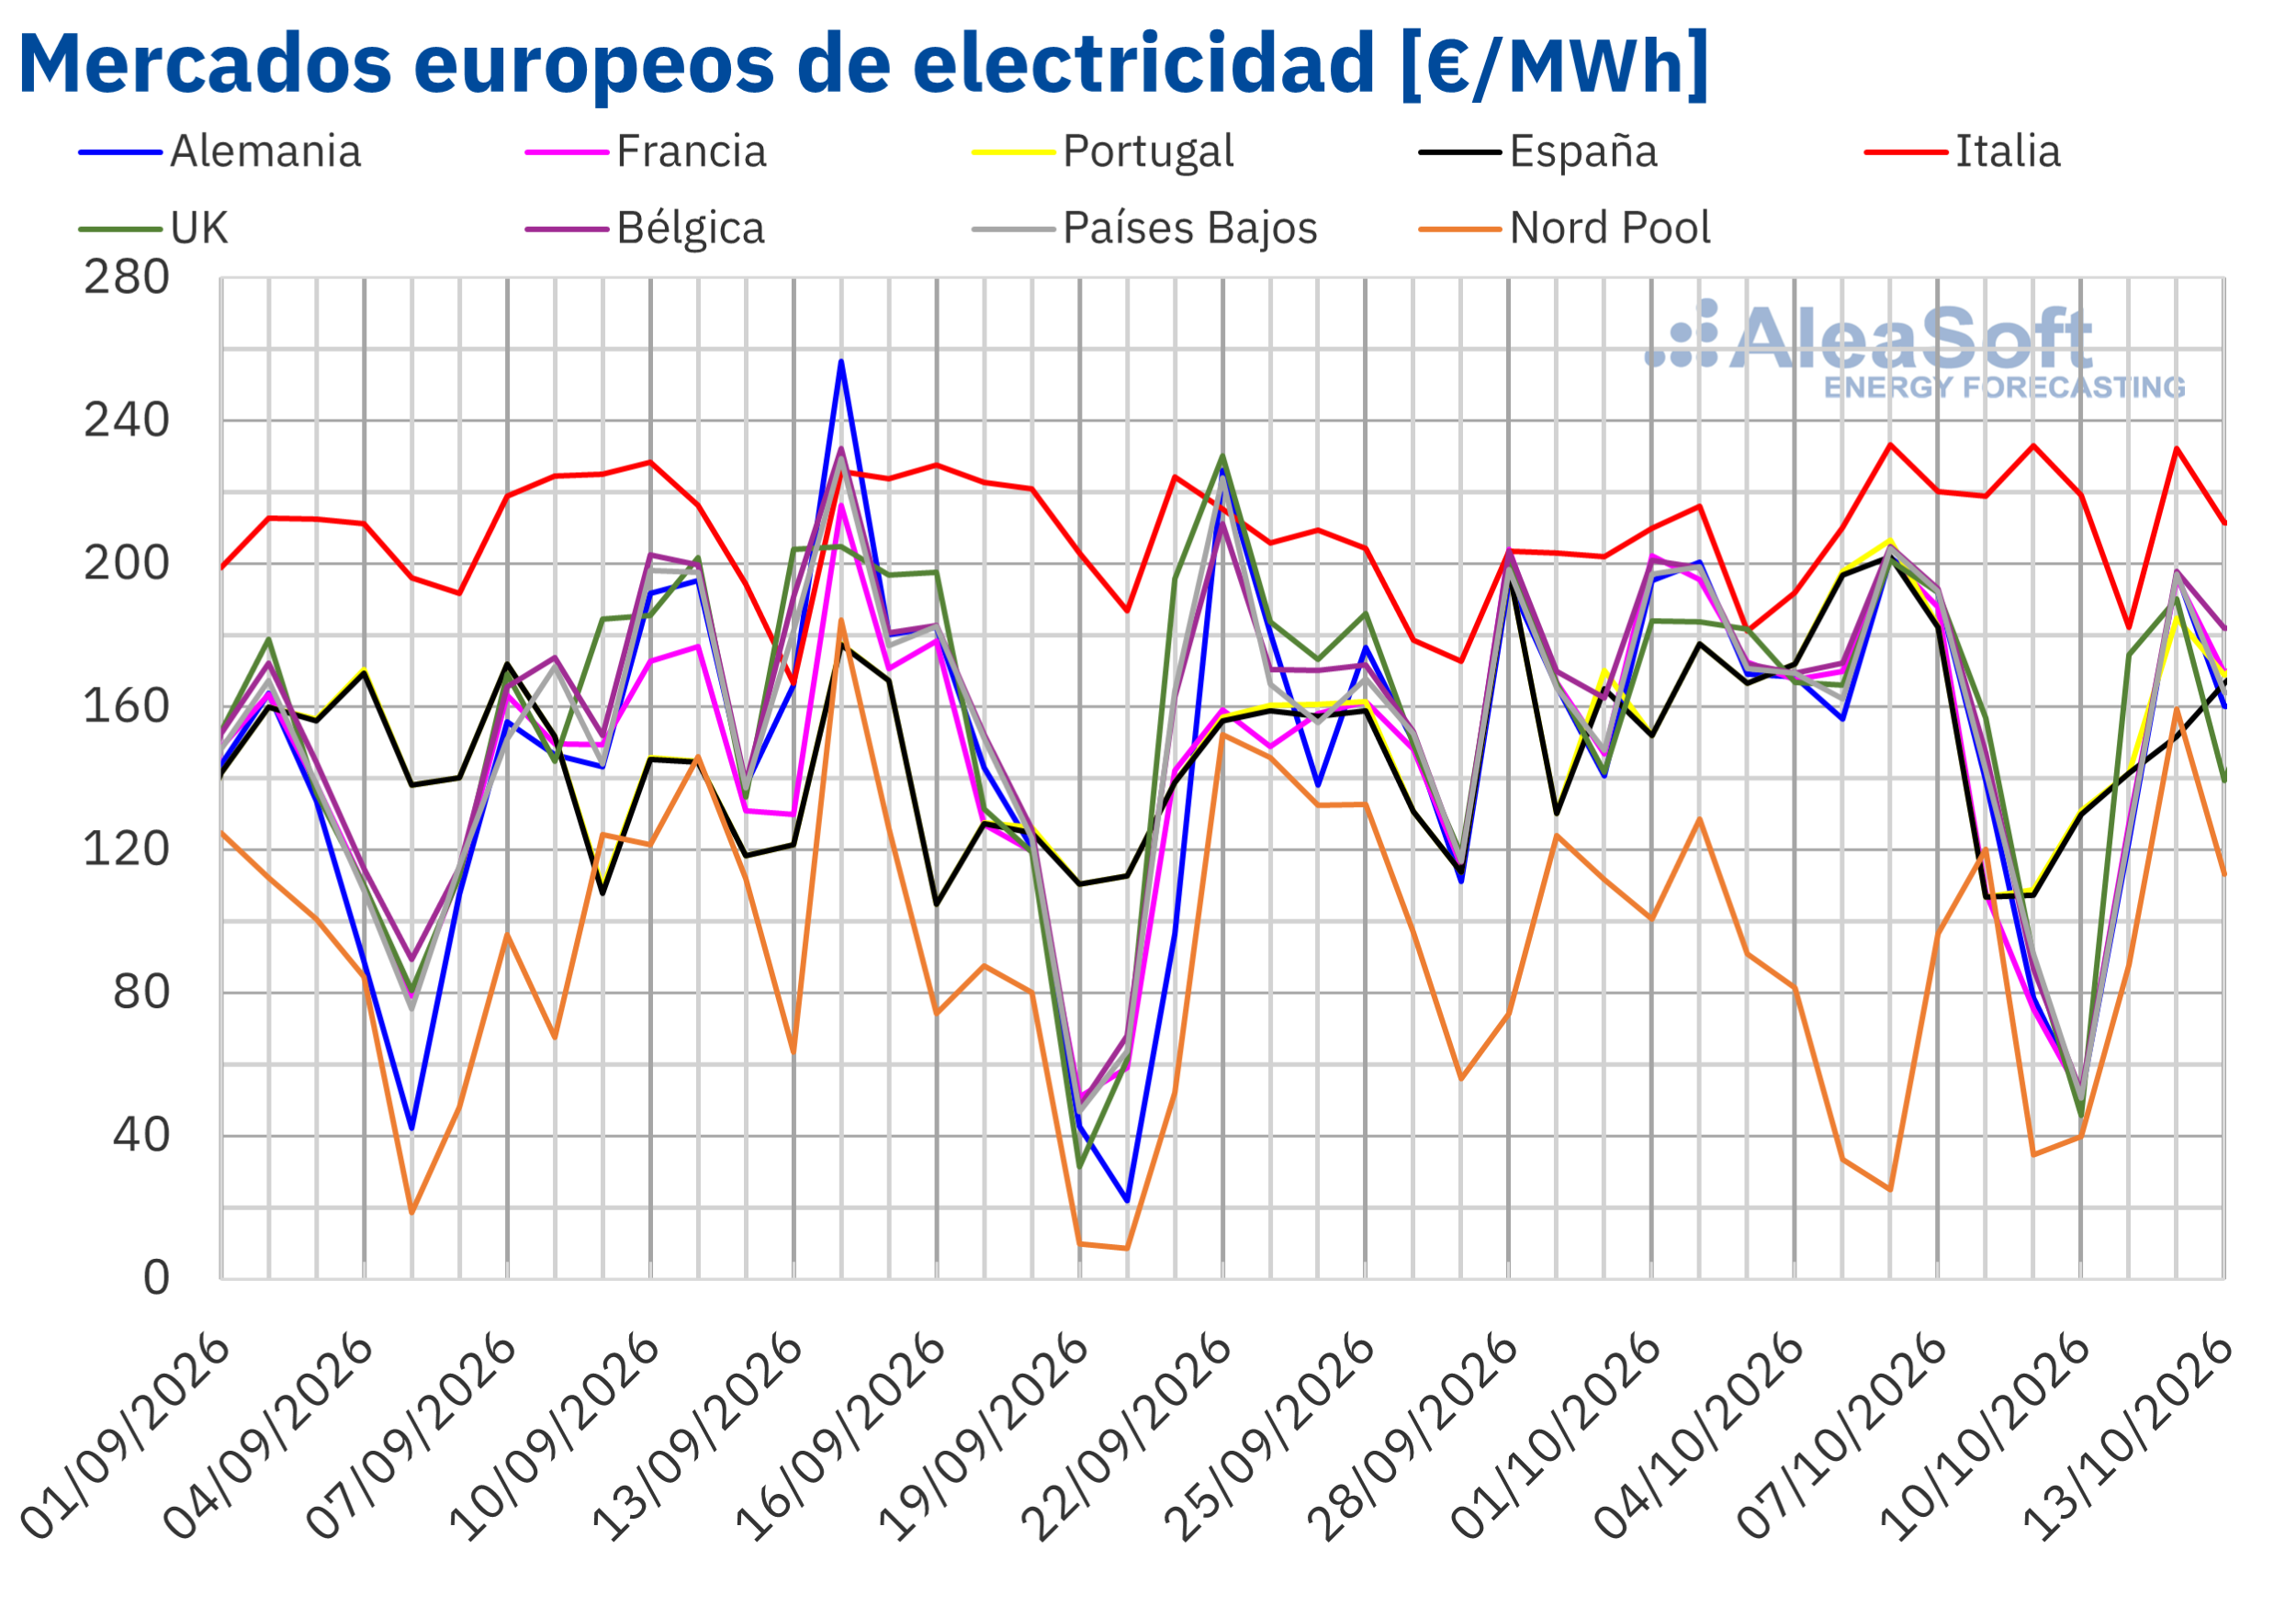
En la semana del 5 de octubre, los precios semanales bajaron en la mayoría de los mercados eléctricos europeos, favorecidos por el aumento de la producción eólica en Alemania y Francia y, en la península ibérica, por la menor demanda y la mayor producción solar. Italia fue la excepción, impulsada por la subida del gas y la caída de la generación solar. Alemania, Francia y España registraron récords fotovoltaicos para un día de octubre. El gas TTF subió por las bajas reservas europeas y la tensión en Ormuz
Producción solar fotovoltaica y producción eólica
En la semana del 5 de octubre, la producción solar fotovoltaica aumentó en España, Portugal y Francia respecto a la semana anterior. España registró el mayor incremento, del 16 %, tras el descenso de la semana anterior. En Portugal, la producción subió un 0,6 % tras tres semanas consecutivas de descensos, mientras que en Francia aumentó un 0,4 % y revirtió la caída de la semana anterior. En cambio, Italia registró el mayor descenso, del 32 %, seguida de Alemania, con una caída del 20 %. Ambos mercados encadenaron su segunda semana consecutiva de descensos.
Durante la semana, Alemania, Francia y España alcanzaron récords de producción solar fotovoltaica para un día de octubre. El 5 de octubre, Alemania registró 297 GWh y Francia, 126 GWh. España alcanzó los 184 GWh el 10 de octubre.
Para la semana del 12 de octubre, las previsiones de producción solar de AleaSoft Energy Forecasting apuntan a aumentos de la producción en los mercados alemán, español e italiano.
En la semana del 5 de octubre, la producción eólica aumentó en Italia, Alemania y Francia respecto a la semana anterior. Italia registró el mayor incremento, del 167 %, tras el descenso de la semana anterior. En Alemania, la producción subió un 136 % tras dos semanas consecutivas de descensos. Francia registró un aumento del 46 % y encadenó su segunda semana consecutiva de crecimiento. En cambio, la producción eólica disminuyó en Portugal y España. Portugal registró la mayor caída, del 17 %, mientras que en España la producción bajó un 13 %. Ambos mercados revirtieron así los aumentos de la semana anterior.
Para la semana del 12 de octubre, las previsiones de producción eólica de AleaSoft Energy Forecasting indican un aumento de la producción en el mercado italiano. En cambio, la producción eólica disminuirá en los mercados alemán, francés, portugués y español.
Demanda eléctrica
En la semana del 5 de octubre, la demanda eléctrica aumentó en Gran Bretaña, Francia, Bélgica y Alemania respecto a la semana anterior. Gran Bretaña registró el mayor incremento, del 4,9 %, tras el descenso de la semana anterior. En Francia, Bélgica y Alemania, la demanda aumentó un 1,7 %, un 0,9 % y un 0,4 %, respectivamente, y los tres mercados encadenaron su segunda semana consecutiva de aumentos.
En cambio, la demanda disminuyó en España, Portugal e Italia. España registró el mayor descenso, del 6,5 %. En Portugal, la demanda cayó un 6,4 %, favorecida por el festivo nacional del 5 de octubre, Día de la Implantación de la República. En Italia, la demanda bajó un 1,6 %. España e Italia encadenaron su quinta semana consecutiva de descensos, mientras que Portugal acumuló su segunda semana a la baja.
Durante la semana, las temperaturas medias descendieron en todos los mercados analizados respecto a la semana anterior. Francia registró la mayor bajada, de 3,8°C, seguida de España, con 2,7°C, y Portugal, con 2,3°C. En Gran Bretaña, Alemania y Bélgica, los descensos de las temperaturas oscilaron entre los 2,1°C de Gran Bretaña y los 1,9°C de Bélgica. Italia registró el menor descenso, de 1,0°C.
Para la semana del 12 de octubre, las previsiones de demanda de AleaSoft Energy Forecasting indican aumentos en los mercados portugués, británico, alemán y francés. Por el contrario, la demanda disminuirá en los mercados italiano, español y belga. En España, el descenso previsto coincide con el festivo nacional del 12 de octubre, Fiesta Nacional de España.
Mercados eléctricos europeos
Los precios promedio semanales de la mayoría de los principales mercados eléctricos europeos bajaron en la semana del 5 de octubre respecto a la semana anterior. El mercado nórdico registró el mayor descenso, del 38 %. Le siguieron el mercado francés, con una caída del 27 %, y el alemán, con un 24 %. Los precios también bajaron un 23 % en Bélgica, un 22 % en los Países Bajos y un 16 % en el Reino Unido. Los mercados español y portugués registraron los menores descensos, del 8,1 % y el 7,8 %, respectivamente. En cambio, el mercado italiano registró una subida del 7,8 %.
El mercado italiano registró de nuevo el mayor promedio semanal, de 216,72 €/MWh, mientras que el mercado nórdico presentó el menor, de 62,50 €/MWh. En el resto de los mercados analizados en AleaSoft Energy Forecasting, los precios promedio semanales estuvieron entre los 131,60 €/MWh de Francia y los 153,59 €/MWh de Portugal.
Por lo que respecta a los precios diarios, la mayoría de los mercados registraron sus precios más altos de la semana el martes 6 de octubre. Ese día, el mercado italiano alcanzó 233,27 €/MWh, el precio diario más alto de la semana entre los mercados analizados. Según los datos analizados en AleaSoft Energy Forecasting, fue el precio más elevado de este mercado desde el 23 de diciembre de 2022. Además, los precios del mercado italiano se mantuvieron por encima de 210 €/MWh de lunes a sábado. El mismo día, los mercados portugués y español registraron 206,68 €/MWh y 201,99 €/MWh, respectivamente, sus precios más altos desde el 6 de diciembre de 2022. El 6 de octubre, los mercados belga, neerlandés, alemán, francés y británico también alcanzaron sus máximos semanales, entre los 201,01 €/MWh del Reino Unido y los 204,71 €/MWh de Bélgica. El mercado nórdico registró su precio más alto de la semana, de 120,19 €/MWh, el jueves 8 de octubre.
Por otra parte, el mercado nórdico registró el precio más bajo de la semana entre los mercados analizados, de 24,84 €/MWh, el martes 6 de octubre. Los mercados español y portugués registraron su mínimo semanal, de 106,90 €/MWh en ambos casos, el jueves 8 de octubre. El sábado 10 de octubre, los mercados británico, neerlandés, alemán, francés y belga registraron sus precios más bajos de la semana, entre los 45,82 €/MWh del Reino Unido y los 52,13 €/MWh de Bélgica. El mercado italiano registró su mínimo semanal, de 182,31 €/MWh, el domingo 11 de octubre.
El aumento de la producción eólica en mercados como Alemania y Francia favoreció el descenso de los precios en la mayoría de los mercados, pese a la subida de los precios del gas. En la península ibérica, el descenso de la demanda y el aumento de la producción solar contribuyeron a la bajada de los precios. En cambio, el aumento de los precios del gas y la caída de la producción solar en Italia favorecieron la subida de los precios en este mercado.
Las previsiones de precios de AleaSoft Energy Forecasting indican que en la semana del 12 de octubre los precios subirán en la mayoría de los mercados eléctricos europeos. En cambio, los precios bajarán en los mercados español e italiano.
Brent, combustibles y CO2
Los futuros de petróleo Brent para el Front‑Month en el mercado ICE registraron el lunes 5 de octubre un precio de cierre de 100,32 $/bbl, un 1,9 % inferior al del viernes anterior. El 7 de octubre, estos futuros alcanzaron su precio de cierre mínimo semanal, de 100,20 $/bbl. El jueves 8 de octubre, los precios subieron un 4,1 % respecto al día anterior, superando los 104 $/bbl. El viernes 9 de octubre, estos futuros registraron su precio de cierre máximo semanal, de 104,72 $/bbl, un 2,4 % superior al del viernes anterior. El lunes 12 de octubre, el incremento de precios continuó, alcanzando un precio de cierre de 106,65 $/bbl. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 16 de septiembre.
El aumento de los ataques y las amenazas contra el tráfico marítimo en el estrecho de Ormuz incrementó las preocupaciones sobre el suministro e impulsó la subida de los precios el 8 de octubre. A ello se sumaron las interrupciones de producción en el golfo de México por el huracán Isaias, que el viernes obligaron a paralizar más del 70 % de la producción de petróleo de la zona. Ese día, las declaraciones del presidente de Estados Unidos sobre el avance de las conversaciones con Irán moderaron temporalmente las preocupaciones sobre el suministro, aunque los precios acabaron subiendo por el impacto del huracán.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front‑Month, el lunes 5 de octubre registraron su precio de cierre mínimo semanal, de 73,51 €/MWh, un 1,7 % inferior al del viernes anterior. Posteriormente, los precios aumentaron en todas las sesiones de la semana. El viernes 9 de octubre, estos futuros alcanzaron su precio de cierre máximo semanal, de 81,43 €/MWh, un 8,9 % superior al del viernes anterior. El lunes 12 de octubre los precios continuaron subiendo. El precio de cierre fue de 84,35 €/MWh. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 23 de diciembre de 2022.
Las reservas de gas de la Unión Europea se mantuvieron en niveles bajos para esta época del año. Este bajo nivel de reservas, el descenso de las temperaturas y la tensión en el estrecho de Ormuz, que sigue limitando los envíos de GNL desde Oriente Medio, favorecieron la subida de los precios de los futuros de gas TTF.
Por lo que respecta a los futuros de derechos de emisión de CO2 en el mercado EEX para el contrato de referencia de diciembre de 2026, el lunes 5 de octubre registraron su precio de cierre mínimo semanal, de 83,87 €/t. Este precio fue un 0,6 % inferior al del viernes anterior y el más bajo desde el 4 de septiembre. Posteriormente, los precios subieron en todas las sesiones de la semana. El viernes 9 de octubre alcanzaron su precio de cierre máximo semanal, de 86,95 €/t, un 3,0 % superior al del viernes anterior. El lunes 12 de octubre el precio de cierre fue todavía mayor, de 88,33 €/t. Según los datos analizados en AleaSoft Energy Forecasting, este precio fue el más alto desde el 28 de enero.
Análisis de AleaSoft Energy Forecasting sobre las perspectivas de los mercados de energía en Europa
El jueves 15 de octubre, AleaSoft Energy Forecasting celebrará la edición número 70 de su serie de webinars mensuales. El webinar de octubre contará con la participación de Deloitte por séptimo año consecutivo. Los ponentes compartirán su visión sobre la financiación de proyectos de energías renovables y almacenamiento en el escenario actual de los mercados de energía. La sesión analizará la evolución reciente de los principales mercados de energía europeos y sus perspectivas para el invierno 2026-2027, con especial atención a los elevados precios del gas y a las señales que muestran los mercados de futuros de electricidad para los próximos meses. El webinar también abordará las perspectivas de las baterías y la hibridación, su papel en el desarrollo de nuevos proyectos y los principales retos y oportunidades asociados a estas tecnologías. Además, analizará el papel de las previsiones en los procesos de financiación, las auditorías y la valoración de carteras. Los ponentes serán Álvaro Antón Azcoiti, Director, Corporate Finance Energy en Deloitte; Álvaro Osés Lainez, Manager, Treasury Advisory en Deloitte, y Oriol Saltó i Bauzà, Associate Partner en AleaSoft. Todos ellos participarán también en la mesa de análisis, que tendrá lugar en el webinar en español. En el webinar en español, Antonio Delgado Rigal, fundador y CEO de AleaSoft, moderará la sesión y la mesa de análisis.
Fuente: AleaSoft Energy Forecasting.
Tu opinión enriquece este artículo: